 Analyse parWeUseApps
Quand je dois rembourser quelqu’un, le vrai obstacle est rarement le montant : c’est de retrouver le bon moyen de paiement, de vérifier les coordonnées et de se demander si l’autre personne peut recevoir l’argent. Wero vise précisément ces petits transferts du quotidien. C’est une application de finance conçue par EPI Company SE, et son intérêt se juge surtout à la fluidité du trajet entre « je te dois quelque chose » et « c’est réglé ».
Du besoin de payer au bon point de départ
J’imagine facilement l’utiliser après un déjeuner partagé : une personne avance l’addition, puis le groupe se répartit les parts. Avec un virement classique, il faut souvent demander un IBAN, passer d’une application à une autre et vérifier qu’on n’a pas fait d’erreur. Wero propose une approche orientée vers le paiement entre personnes, plus adaptée à ce genre de situation qu’à la gestion complète de ses finances.
Cette différence compte pour choisir l’outil. Je ne le considérerais pas comme un remplaçant universel de mon application bancaire, ni comme un portefeuille destiné à tout centraliser. Je le vois plutôt comme un raccourci pour régler une dépense ponctuelle. Si mon besoin est de consulter mes comptes, de suivre un budget ou d’organiser des paiements récurrents, mon application bancaire habituelle restera probablement le meilleur point de départ.
L’application est gratuite et classée dans la catégorie finance. Elle affiche une note moyenne de 4,7, issue d’environ 51 000 évaluations, et a dépassé le million d’installations. Ces chiffres donnent une indication sur son adoption, mais ne disent pas à eux seuls si elle conviendra à mon entourage : pour un paiement entre particuliers, l’expérience dépend aussi de la possibilité pratique pour les deux personnes d’utiliser le service.
Avant le premier transfert, penser au destinataire
Mon premier conseil est simple : avant de compter sur Wero pour régler une dépense urgente, je vérifierais que la personne en face peut recevoir le paiement de cette façon. Un outil de transfert est plus utile quand il fonctionne des deux côtés. Si un ami préfère exclusivement son application bancaire ou un autre service, je ne gagnerai rien à imposer un nouveau parcours juste pour quelques euros.
Cette vérification évite aussi un malentendu fréquent : confondre « envoyer de l’argent facilement » avec « tout le monde est déjà prêt à le recevoir ». Dans un groupe d’amis, je proposerais Wero au moment où l’on partage la note, plutôt que de découvrir après coup que chacun attend un canal différent. Pour une transaction importante ou pressée, mieux vaut convenir du moyen de paiement avant de quitter la table.
Le parcours, du montant au paiement envoyé
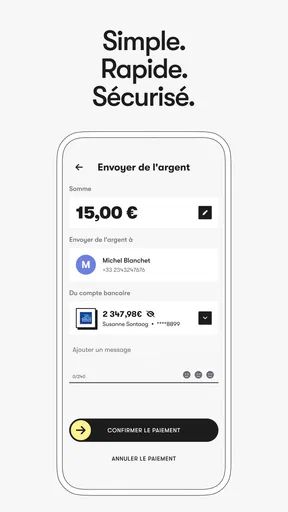
Dans un usage idéal, je pars d’une somme claire, je choisis le destinataire et je vérifie le paiement avant de le valider. La partie qui mérite le plus d’attention n’est pas forcément la saisie : c’est la dernière vérification. Quand plusieurs personnes portent le même prénom ou que la conversation de groupe va vite, je prends le temps de confirmer à qui je m’adresse et pourquoi j’envoie cette somme.
Pour le remboursement d’un billet ou d’une course partagée, je conseille aussi d’indiquer le contexte dans le message accompagnant le paiement, si le parcours le permet. Cela réduit les échanges du type « c’est pour quoi ? » quelques jours plus tard. Je n’enverrais pas plusieurs petits montants à la chaîne sans garder en tête leur objet : le gain de rapidité ne remplace pas une organisation minimale.
Un autre usage concret consiste à séparer le paiement immédiat du calcul collectif. Si une personne a avancé l’addition, je demanderais d’abord à chacun sa part exacte, puis j’effectuerais les transferts individuels. Wero peut simplifier le règlement, mais il ne détermine pas à ma place comment répartir les frais, gérer une personne qui n’a rien consommé ou tenir compte d’un pourboire. Pour éviter les discussions, mieux vaut convenir de la méthode avant l’envoi.
Je recommande enfin de ne pas traiter la rapidité comme une raison de valider sans relire. Un transfert envoyé au mauvais destinataire est plus délicat à corriger qu’un message mal adressé. Mon réflexe serait de confirmer le nom et le montant à chaque fois, surtout quand je paie depuis une notification ou au milieu d’une conversation. C’est une petite friction, mais elle protège contre l’erreur la plus évitable.
Le passage de relais entre amis, proches et commerçants
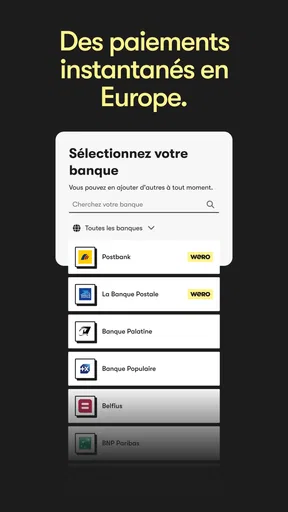
Wero est présenté comme une solution de paiement pour l’Europe, mais mon choix concret dépendrait du contexte plutôt que de cette ambition générale. Pour rembourser un proche, le service peut être plus direct qu’un virement où il faut recopier des coordonnées. Pour régler un achat, en revanche, je vérifierais d’abord si le commerçant accepte ce moyen de paiement. Je ne partirais pas du principe qu’une option pratique entre amis est automatiquement disponible en caisse ou sur tous les sites.
Le relais le plus important se joue donc entre l’émetteur et le destinataire. Quand l’autre personne ne connaît pas l’application, je ne me contenterais pas de lui dire « je t’envoie ça sur Wero » : je lui demanderais quel canal elle préfère et je m’assurerais qu’elle comprend comment recevoir le paiement. C’est particulièrement utile avec un membre de la famille moins à l’aise avec les nouvelles applications. Une explication courte au bon moment évite de transformer un remboursement simple en séance de dépannage.
Pour un achat entre particuliers, je garderais également une prudence normale. Un paiement pratique ne prouve pas, à lui seul, que le vendeur est fiable ni que l’objet sera livré. Je vérifierais l’identité de la personne, les conditions de remise et le montant avant de transférer quoi que ce soit. Wero peut faciliter l’échange d’argent ; il ne remplace pas le jugement nécessaire pour décider à qui faire confiance.
Face aux virements bancaires classiques, l’intérêt recherché est surtout la simplicité d’un paiement entre personnes. Face aux portefeuilles mobiles, le bon choix dépend de l’endroit où je paie et des outils déjà utilisés par mon entourage. Je privilégierais le moyen que les deux parties savent utiliser sans hésitation, plutôt que d’installer un service supplémentaire pour un avantage théorique. Pour des paiements fréquents à des contacts qui ont déjà adopté Wero, le raccourci devient plus convaincant.
Ce que le paiement simplifie — et ce qu’il ne règle pas
Le meilleur résultat, à mes yeux, est une dette réglée sans échange prolongé de coordonnées bancaires. Après un repas, une petite avance ou un achat commun, je peux passer plus vite à autre chose. C’est une amélioration modeste, mais très concrète : moins de messages pour organiser le remboursement et moins de risques de recopier une longue suite de caractères.
Il faut cependant distinguer la facilité d’envoi de la visibilité sur son budget. Si je multiplie les paiements entre amis, je continuerais à noter les dépenses partagées ailleurs ou à consulter mon outil bancaire pour garder une vue d’ensemble. Un flux de petits transferts peut donner l’impression que les montants sont insignifiants, alors qu’ils s’accumulent. Wero aide à régler ; il ne m’épargne pas le suivi si je veux savoir ce que mes sorties me coûtent réellement.
Je ne choisirais pas non plus l’application uniquement sur la base de sa note. Son évaluation moyenne est de 4,7, et elle compte environ 7 700 avis, mais mon expérience dépendra surtout de mon téléphone, de mon contexte de paiement et des personnes avec qui je l’utilise. Ces repères sont encourageants pour un service déjà adopté, sans garantir que chaque transfert ou chaque situation se déroulera de la même manière.
Les points de friction à prévoir
La première limite est celle des habitudes. Si mes proches sont dispersés entre plusieurs services, je risque de devoir expliquer le fonctionnement ou de revenir à un virement ordinaire. Dans ce cas, Wero ajoute une étape au lieu d’en enlever une. Je l’installerais plutôt si je vois un usage récurrent dans mon cercle que pour un seul remboursement isolé.
La deuxième concerne les paiements qui demandent davantage de cadre : une grosse somme, une transaction avec un inconnu ou une dépense dont les conditions sont contestables. Pour ces situations, je choisirais un moyen offrant les garanties et les procédures adaptées au contexte, et je conserverais les échanges utiles. La rapidité ne doit pas être confondue avec une protection contre tous les litiges.
Enfin, une application de paiement suppose de prendre au sérieux la sécurité de son téléphone et de ses accès. Je garderais mon appareil verrouillé, je ne validerais pas une demande inattendue sans en vérifier l’origine et je relirais chaque opération. Ce sont de bons réflexes avec n’importe quel service financier, mais ils prennent une importance particulière lorsqu’un geste rapide peut déplacer de l’argent.
À qui je le conseillerais
Je conseillerais Wero à quelqu’un qui rembourse souvent des proches et souhaite éviter les échanges de coordonnées pour chaque petite dépense, à condition que ses contacts puissent utiliser le service. C’est aussi une option à envisager pour les groupes qui se partagent régulièrement des billets, des repas ou des achats, dès lors qu’ils se mettent d’accord sur la répartition avant d’envoyer l’argent.
À l’inverse, je le laisserais de côté si je recherche d’abord un outil de budget, une application bancaire complète, ou un moyen accepté partout sans vérifier le contexte. Je ne le choisirais pas non plus comme unique solution pour payer un commerçant ou un vendeur particulier sans m’assurer au préalable que le parcours convient à cette transaction. Un virement bancaire peut rester plus familier ; un autre service peut être plus pratique si tout le monde l’utilise déjà.
L’application est gratuite, son contenu est classé PEGI 3 et sa version actuelle est la 1.0.43. Elle est indiquée comme compatible avec Android 9 ou une version ultérieure, ce qui permet de savoir si un appareil Android ancien peut convenir avant de l’installer. Elle est sortie le 29 novembre 2024 : c’est un service relativement récent, et je prendrais donc le temps de vérifier que le parcours correspond à mes usages avant d’en faire mon réflexe pour tous les paiements.
Mon verdict après avoir suivi le parcours
Son intérêt principal est de rendre le remboursement entre personnes plus direct, sans transformer chaque dépense en démarche bancaire. Je trouve l’idée pertinente pour les petits paiements qui reviennent dans la vie courante, surtout quand les deux parties sont déjà prêtes à l’utiliser. Le bon réflexe est de vérifier le destinataire, le montant et le moyen accepté avant de compter sur la simplicité promise par le parcours.
Au final, Wero me semble surtout intéressant comme outil complémentaire : pratique pour régler une part de repas ou rendre une avance, moins convaincant si mon entourage ne l’adopte pas ou si j’attends de lui qu’il remplace ma banque et mes autres moyens de paiement. Je l’essaierais pour les transferts entre proches, puis je garderais une solution de secours pour les situations où l’autre personne, le commerçant ou le niveau de prudence requis appelle un autre choix.
Ce que nous aimons
- Envoi d’argent entre proches sans saisir leur IBAN.
- Les virements entre utilisateurs Wero sont généralement gratuits.
- Le paiement arrive rapidement chez le destinataire.
- Le service est accessible depuis certaines applications bancaires.
- Aucun compte séparé n’est nécessaire auprès d’un établissement partenaire.
Ce qui pourrait être amélioré
- L’expéditeur et le destinataire doivent avoir accès à Wero.
- La disponibilité dépend de la banque et du pays.
- Les plafonds de paiement varient selon l’établissement bancaire.
- Une erreur de destinataire peut être difficile à corriger.
- Les fonctionnalités peuvent différer d’une banque à l’autre.