 Analyse parWeUseApps
Quand j’ai besoin de garder un œil sur mes opérations bancaires sans me rendre en agence, une application mobile claire peut vraiment simplifier la journée. Ma Banque, l’application du Crédit Agricole, s’inscrit dans cette logique : elle sert de point d’entrée numérique pour le quotidien bancaire. Son intérêt se mesure surtout dans un parcours concret, depuis le moment où l’on prend son téléphone jusqu’à celui où l’on a terminé sa démarche et peut reprendre ses activités.
Du besoin quotidien à une première vérification
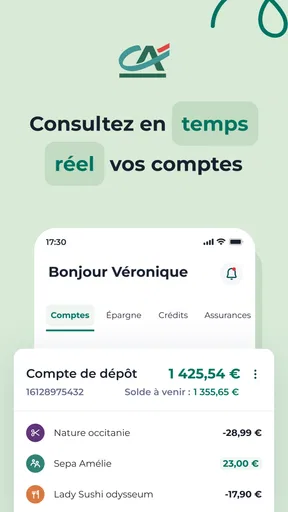
Le point de départ est souvent très simple : vérifier sa situation avant un achat, retrouver une information utile ou faire le point sur ses comptes. Plutôt que de repousser la démarche à plus tard, on ouvre Ma Banque et l’on dispose d’un espace consacré à sa relation avec le Crédit Agricole. Cette promesse de proximité numérique correspond bien à son résumé, qui présente la banque comme un accompagnement du quotidien.
Cette approche est plus pratique qu’une consultation ponctuelle depuis un navigateur lorsque l’on souhaite retrouver régulièrement son environnement bancaire. L’application rassemble l’expérience sur mobile et permet de commencer une démarche au moment où elle se présente : chez soi, en déplacement ou entre deux activités. Le principe est familier, mais c’est précisément ce caractère direct qui peut rendre un outil bancaire utile au fil des semaines.
Je vois Ma Banque comme un compagnon de consultation et de gestion, plutôt que comme une solution spectaculaire qui chercherait à réinventer la banque. Pour ce type d’application, la valeur vient d’abord de la capacité à réduire les petits détours : ouvrir l’espace bancaire, repérer ce dont on a besoin, puis repartir avec une idée plus claire de sa situation. C’est ce parcours qui compte, davantage qu’une longue liste de fonctions présentées hors contexte.
Prendre ses repères avant d’agir
Une fois dans l’application, le premier enjeu est de comprendre où se trouve l’information que l’on cherche. Dans une app financière, les repères comptent beaucoup : on veut distinguer rapidement une vérification simple d’une démarche qui demande davantage d’attention. Une interface mobile bien pensée doit permettre de passer de l’intention à l’action sans obliger l’utilisateur à reconstruire tout le contexte à chaque ouverture.
Ma Banque s’adresse aux clients qui souhaitent retrouver leur banque dans leur poche. Le nom est explicite, et le résumé « Ma Banque » annonce une expérience centrée sur l’accès personnel aux services bancaires. Pour moi, cette simplicité de positionnement est un bon point : elle indique clairement à qui l’application est destinée et pourquoi on pourrait la consulter, sans détour par des usages qui n’ont rien à voir avec la gestion de ses comptes.
Le premier geste reste néanmoins celui de l’utilisateur : savoir ce qu’il vient faire. Pour prendre connaissance de sa situation, il faut arriver avec une question concrète, même modeste. Est-ce que je veux simplement consulter mon espace bancaire ? Est-ce que je souhaite poursuivre une opération ? Est-ce que j’ai besoin de retrouver un élément déjà associé à mon suivi ? Cette intention donne une direction au parcours et aide à éviter les manipulations inutiles.
Un parcours mobile, du geste au résultat
Le déroulement le plus naturel commence par l’ouverture de l’application, puis la recherche de l’information ou de l’action qui motive la visite. On avance par étapes : se connecter à son espace, repérer le bon endroit, effectuer la vérification ou poursuivre la démarche, puis s’assurer que l’on a obtenu le résultat recherché. Ce fil paraît évident, mais il reflète ce que l’on attend d’une application bancaire mobile : transformer une intention en consultation utile, sans rendre le chemin plus compliqué que la tâche elle-même.
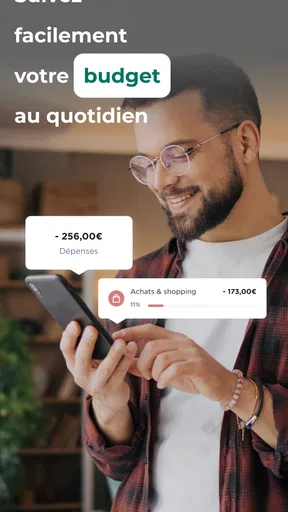
Au quotidien, le scénario peut être bref. Je prends mon téléphone parce qu’une question financière me vient à l’esprit, j’ouvre Ma Banque, je consulte mon espace, puis je referme l’app une fois la vérification faite. Le bénéfice n’est pas forcément une fonction impressionnante ; c’est plutôt de pouvoir traiter un besoin à l’instant où il apparaît. Pour une démarche plus longue, la même logique invite à avancer avec attention et à ne pas confondre la rapidité de navigation avec la validation d’une opération importante.
Du premier écran à la démarche
Le passage entre la simple consultation et l’action demande un peu de méthode. Je commence par identifier précisément ce que je veux faire, puis je vérifie que je suis bien dans la partie adaptée de mon espace. Cette petite pause est utile dans toute application financière : elle limite les erreurs de parcours et évite de toucher à une commande trop vite simplement parce qu’elle semble familière.
Quand l’objectif est seulement de se renseigner, il est préférable de s’en tenir à cette consultation et de quitter l’application une fois la réponse trouvée. Quand il faut continuer une démarche, on suit les étapes présentées à l’écran et l’on prend le temps de relire les informations avant de confirmer quoi que ce soit. Je trouve cette discipline importante : le confort du mobile ne change pas la nature des décisions financières, qui méritent toujours une vérification attentive.
Le rythme de ce parcours dépend aussi de la situation. Une vérification rapide peut tenir en quelques gestes, tandis qu’une démarche plus engageante demande de lire, comparer et confirmer. L’application est alors un outil d’accès, pas un substitut au jugement personnel. En gardant ce rôle en tête, on l’utilise de manière plus sereine : elle facilite le contact avec son environnement bancaire, et l’utilisateur reste responsable de comprendre ce qu’il consulte ou entreprend.
Les relais entre le téléphone et la banque
Une expérience bancaire ne se déroule pas toujours dans une seule application. Selon le besoin, l’utilisateur peut passer de son téléphone à un autre canal de la banque, ou simplement mettre sa démarche en pause avant de la reprendre. Ce relais fait partie de la vie réelle : on peut commencer par une consultation mobile, puis décider qu’une question mérite un échange plus direct ou une vérification supplémentaire. L’important est de garder en tête ce qui a déjà été fait et ce qui reste à accomplir.
Ma Banque joue ainsi le rôle d’un point d’accès numérique dans la relation avec le Crédit Agricole. Elle peut s’intégrer à un parcours plus large, mais il ne faut pas supposer que chaque situation se résout de la même façon dans l’application. Certains besoins sont naturellement simples à traiter sur un écran de téléphone ; d’autres demandent davantage d’explications ou une attention particulière. Savoir faire la différence évite d’attendre d’un outil mobile qu’il remplace toutes les formes d’accompagnement.
Le relais peut aussi être mental : on consulte une information, on la compare à ses besoins, puis on décide de la prochaine étape. Cette transition mérite d’être claire. Si je ferme l’application avant d’avoir terminé, je dois pouvoir me rappeler ce que je cherchais et reprendre sans me précipiter. Pour les opérations sensibles, noter mentalement le résultat obtenu et vérifier l’état de la démarche reste une habitude plus sûre que de supposer qu’un simple écran consulté signifie qu’une action est achevée.
Le résultat attendu : moins de détours
Quand le parcours fonctionne bien, le résultat est assez modeste mais précieux : on a consulté ce que l’on voulait, pris une décision ou fait avancer une démarche, puis on peut revenir à sa journée. C’est cette réduction des détours qui donne son intérêt à Ma Banque. Elle évite de réserver chaque question bancaire à un moment précis et rapproche la consultation du moment où le besoin apparaît réellement.
Le confort se ressent surtout dans la régularité. Une application que l’on retrouve facilement peut devenir un réflexe pour suivre ses affaires bancaires, à condition de l’utiliser avec discernement. Je préfère cette vision pragmatique aux promesses trop larges : un outil bancaire réussi n’a pas besoin de transformer chaque geste en expérience extraordinaire. Il doit avant tout s’insérer sans heurt dans les habitudes, rendre l’accès plus immédiat et laisser l’utilisateur maître de ses décisions.
La présence de Ma Banque sur le marché est également notable. L’application est proposée gratuitement, a été publiée le 27 juin 2011 et son développeur est CREDIT AGRICOLE TECHNOLOGIES ET SERVICES. Elle affiche une moyenne de 4,6, fondée sur environ 1,1 million de notes, ainsi que plus de 10 millions d’installations. Ces repères indiquent qu’elle est largement utilisée, sans remplacer l’évaluation personnelle : la qualité d’un parcours dépend aussi de ses besoins, de son établissement et de sa manière de gérer ses comptes.
Les moments où le parcours peut accrocher
Le principal point de friction d’une application bancaire n’est pas nécessairement une panne ou une fonction manquante. Il peut simplement s’agir d’un écart entre ce que l’on veut faire et ce que l’on a compris à l’écran. Quand on ouvre l’application sans objectif précis, on risque de parcourir les menus sans avancer. À l’inverse, une demande complexe peut dépasser ce que l’on souhaite gérer rapidement sur un petit écran. Dans les deux cas, clarifier son besoin avant de continuer aide à retrouver un chemin plus fluide.
Un autre accroc possible vient de la précipitation. Les gestes sur téléphone sont rapides, mais une opération bancaire mérite de vérifier les informations affichées avant de poursuivre. Je conseille de ralentir dès qu’une décision engage un compte ou une démarche importante, et de ne pas prendre la familiarité de l’interface pour une garantie que l’on a tout compris. La facilité d’accès est un avantage ; elle rend d’autant plus utile une bonne habitude de relecture.
Il faut aussi accepter qu’un parcours puisse comporter un relais. Si l’on ne trouve pas immédiatement ce que l’on cherche, mieux vaut éviter de multiplier les essais au hasard. Revenir à l’objectif initial, vérifier la nature de la demande et choisir le canal adapté est souvent plus efficace. Une app de banque peut accompagner le quotidien sans forcément absorber chaque cas particulier. Cette limite n’enlève rien à son intérêt pour les usages courants ; elle rappelle seulement qu’un outil numérique est une partie de la relation bancaire, pas toute la relation.
À qui Ma Banque conviendra-t-elle ?
Je la recommande surtout aux clients du Crédit Agricole qui souhaitent accéder à leur banque depuis leur téléphone et intégrer ces consultations à leurs habitudes. Elle a du sens pour celles et ceux qui préfèrent vérifier une information quand ils en ont besoin plutôt que d’attendre d’être devant un ordinateur. Son positionnement est facile à comprendre, et son ancienneté comme sa large adoption en font une application installée dans le paysage bancaire mobile.
Elle conviendra moins à une personne qui attend d’une seule application qu’elle résolve automatiquement toutes les questions financières ou qu’elle dispense de vérifier ses décisions. Comme pour n’importe quel outil bancaire, il faut garder une approche attentive, surtout lorsque l’on passe de la consultation à une action. La meilleure expérience vient d’une utilisation simple : ouvrir l’app avec un but précis, suivre le parcours avec soin, puis contrôler que l’on a bien obtenu ce que l’on cherchait.
Sur le plan pratique, l’application est gratuite, classée PEGI 3 et sa version actuelle est la 56.0.1. Elle est indiquée comme compatible à partir d’Android 8.0. Ces éléments peuvent aider à vérifier si elle correspond à son appareil et à son contexte d’usage avant le téléchargement. Pour une app liée à ses finances, le choix doit aussi tenir compte de son propre niveau de confort avec la gestion bancaire sur mobile.
Au final, Ma Banque remplit un rôle concret : rapprocher les démarches bancaires du quotidien et offrir un accès mobile à son environnement Crédit Agricole. Son intérêt se révèle dans le parcours complet, de la question de départ à la vérification finale, avec des transitions réfléchies lorsque la situation demande un autre type d’accompagnement. Je la vois comme un outil pratique, particulièrement pertinent pour les clients qui veulent consulter leur banque en mobilité sans perdre de vue l’importance de la prudence. Si l’on cherche une app de gestion bancaire familière et directement orientée vers les besoins courants, elle mérite d’être considérée.
Ce que nous aimons
- Consulter le solde et les opérations du compte à tout moment.
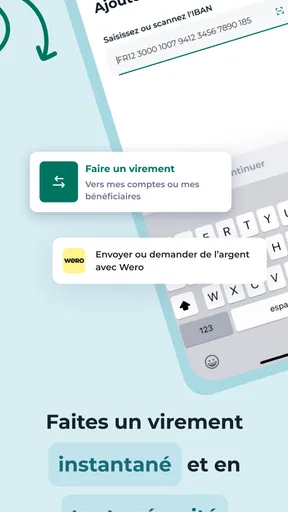
- Effectuer des virements depuis son téléphone.
- Accéder aux relevés bancaires en ligne.
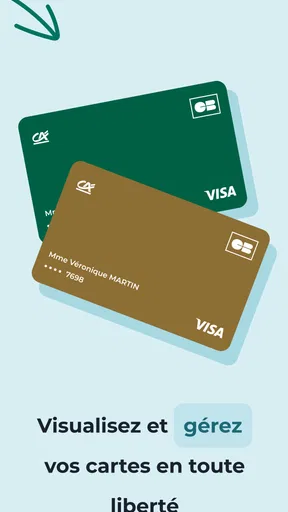
- Gérer ses cartes et leurs paramètres dans l’application.
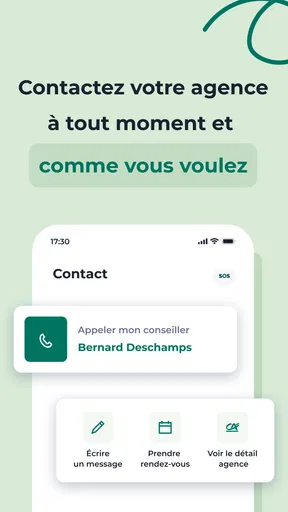
- Retrouver les coordonnées de son agence facilement.
Ce qui pourrait être amélioré
- Certaines fonctions peuvent nécessiter une connexion internet stable.
- L’accès dépend des identifiants de banque en ligne.
- Les options disponibles varient selon le profil du client.
- Des mises à jour peuvent modifier l’interface de l’application.
- Les opérations sensibles peuvent demander une validation supplémentaire.