 Analyse parWeUseApps
Une application financière peut sembler simple tant qu’on consulte un solde ; elle devient plus exigeante dès qu’il faut suivre ses dépenses, mettre de l’argent de côté et comprendre des opérations différentes au même endroit. Revolut réunit ces usages dans une interface mobile que j’ai trouvée pratique pour garder un œil sur son argent au quotidien. Mon appréciation dépend toutefois beaucoup de la façon dont on lit l’écran, de son aisance avec les gestes tactiles et de la situation dans laquelle on utilise son téléphone.
Lire l’essentiel sans se perdre dans les fonctions
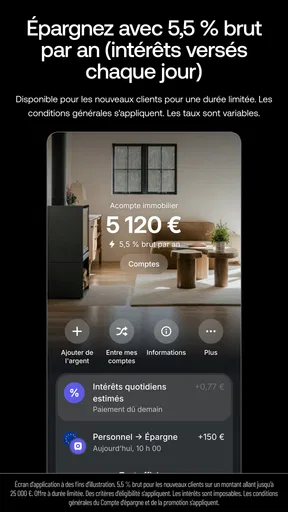
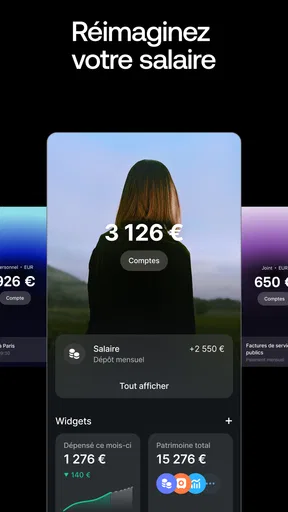
Développée par Revolut Ltd, cette application de finance vise à rassembler plusieurs tâches qui, autrement, peuvent obliger à passer d’un outil bancaire à un tableau de budget ou à une application d’épargne. L’écran mobile donne accès à un ensemble de fonctions plutôt qu’à une seule opération. C’est utile si l’on préfère vérifier ses mouvements et ses objectifs au même endroit, mais cela peut aussi demander un temps d’adaptation à quelqu’un qui attend une interface limitée à consulter un compte et effectuer quelques paiements.
La navigation est plus facile à comprendre quand on sait ce que l’on cherche. Pour une vérification rapide du solde ou d’une dépense, je trouve l’approche directe ; pour explorer les fonctions liées au budget, à l’épargne ou au trading, il faut accepter de parcourir davantage de contenu. Le vrai confort vient d’un usage régulier et ciblé : ouvrir l’application pour une tâche précise évite de se laisser détourner par les autres possibilités.
Une petite routine aide à rendre l’écran plus lisible dans la pratique. Je commencerais par repérer où consulter les mouvements récents, puis je vérifierais séparément les outils de budget et d’épargne au moment où j’en ai réellement besoin. Ainsi, une personne qui veut simplement savoir combien elle a dépensé dans la semaine n’a pas à transformer chaque ouverture en exploration de toutes les fonctions financières.
Le volume d’avis suggère que l’application est largement utilisée : sa note moyenne est de 4,7, fondée sur environ 4,2 millions de notes et 66 000 avis. Elle dépasse les 50 millions d’installations. Ces chiffres donnent une idée de sa diffusion, mais ils ne disent pas si son organisation conviendra à chaque lecteur : une interface dense peut rester moins confortable pour quelqu’un qui préfère les menus très dépouillés.
Une interface qui demande un peu de méthode
Pour éviter les vérifications répétées, je conseillerais de donner à chaque fonction un rôle clair. Par exemple, consulter les opérations pour comprendre ce qui est déjà passé, puis regarder le budget pour prendre une décision sur le reste de la semaine. Ce découpage est plus utile que de chercher un chiffre unique censé résumer toute sa situation financière : les dépenses effectuées et l’argent que l’on souhaite réserver répondent à deux questions différentes.
Cette distinction est particulièrement importante pour les personnes qui apprennent à gérer leurs finances. Un aperçu des dépenses peut servir à repérer une habitude, tandis qu’un objectif d’épargne demande un choix préalable : quelle somme veut-on garder disponible, et laquelle peut-on mettre de côté ? L’application peut centraliser ce suivi, mais elle ne remplace pas cette décision personnelle. Je la vois comme un tableau de bord, pas comme un conseiller qui choisit à la place de l’utilisateur.
Confort tactile et attention visuelle
Sur un téléphone, l’utilisation repose forcément sur l’écran tactile. Pour les personnes qui ont une motricité fine réduite, qui tremblent ou qui trouvent les gestes précis fatigants, les commandes réparties dans une interface riche peuvent rendre certaines tâches moins fluides. Je recommande de tester les opérations réellement importantes dès le début, dans un moment calme : repérer les étapes pour consulter ses dépenses et accéder à ses outils habituels permet de voir si le parcours est praticable sans devoir improviser sous pression.
La charge visuelle compte aussi. Une application qui regroupe plusieurs domaines financiers demande de distinguer des informations proches et de garder son attention sur le bon écran. Si les petits éléments, les changements de page ou une présentation chargée sont difficiles à suivre, l’expérience peut devenir éprouvante, même quand les fonctions sont pertinentes. Dans ce cas, mieux vaut utiliser l’application pour quelques tâches maîtrisées plutôt que de vouloir tout gérer dedans dès le premier jour.
Je ne considérerais pas l’existence d’une interface mobile comme une garantie de confort pour toutes les capacités. Le plus prudent est d’essayer les parcours dont on dépend, avec les réglages d’affichage et les aides du téléphone que l’on utilise déjà, puis de vérifier si l’on peut relire une opération et retrouver le bon espace sans se tromper. Si l’usage exige constamment de zoomer, de recommencer un geste ou de demander de l’aide, une solution plus simple peut être préférable pour les tâches essentielles.
Quand le contexte change l’expérience
Un scénario ordinaire illustre bien l’intérêt de l’application : après quelques achats dans la journée, je peux prendre un instant pour vérifier les mouvements, comprendre où l’argent est parti, puis ajuster ma manière de dépenser pour le reste de la semaine. Cette démarche est plus utile qu’une consultation machinale du solde, car elle relie une information à une décision concrète. Elle fonctionne surtout lorsque l’on a le temps de lire les détails et que l’on n’est pas distrait par l’environnement.
Dans les transports, dans une rue bruyante ou entre deux rendez-vous, je limiterais l’usage à une vérification rapide. Ce n’est pas le meilleur moment pour explorer le trading ou revoir l’organisation de son budget : la pression du temps favorise les erreurs d’attention. Une routine plus sûre consiste à réserver les changements importants à un endroit calme, puis à n’utiliser l’application en déplacement que pour une tâche courte et familière.
Pour les personnes qui ont des contraintes de concentration ou de mémoire, la centralisation peut être un avantage : on évite de chercher ses informations dans plusieurs applications. Mais cette même concentration de fonctions peut alourdir le choix à faire à l’écran. Je conseille de se fixer une question avant d’ouvrir l’application — par exemple « quelle dépense dois-je vérifier ? » — plutôt que de naviguer sans but. Cette petite habitude réduit le risque de confondre suivi des dépenses, épargne et investissement.
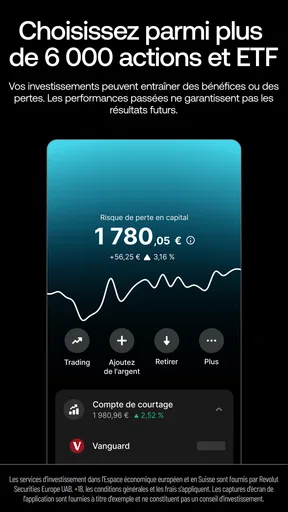
La langue et la familiarité avec le vocabulaire financier influencent aussi le confort. Le trading, en particulier, ne se réduit pas à consulter un montant : il implique des décisions et des risques que l’utilisateur doit comprendre avant d’agir. Si l’on cherche seulement un moyen lisible de suivre son argent, rien n’oblige à utiliser toutes les fonctions réunies dans l’application. À mes yeux, savoir ignorer une option qui ne correspond pas à son besoin est une partie importante d’un usage serein.
Les limites à connaître avant d’en faire son outil principal
La première limite est la densité fonctionnelle. Une application qui couvre budget, épargne et trading peut être commode, mais elle n’est pas forcément la plus claire pour quelqu’un qui veut une seule tâche, présentée sans détour. Une banque traditionnelle peut mieux convenir à une personne qui privilégie une relation bancaire classique et des échanges en agence ; un outil de budget spécialisé peut être plus adapté si le suivi détaillé des dépenses est l’unique priorité.
La seconde limite est le risque de confondre disponibilité et pertinence. Voir une fonction dans la même application que ses dépenses ne signifie pas qu’elle convient à son profil ou à son niveau de connaissance. Je traiterais le trading comme un espace à part, avec une décision réfléchie, et non comme une extension automatique du suivi quotidien. Si l’on ne souhaite ni investir ni apprendre à le faire, la présence de cette partie peut ajouter du bruit plutôt que de la valeur.
Le prix affiché pour l’application est gratuit, ce qui rend l’essai accessible, mais la gratuité de l’application ne doit pas être interprétée comme une promesse que chaque service ou opération éventuelle le sera. Avant de s’appuyer sur une fonction financière précise, je prendrais le temps de lire ses conditions dans l’application. C’est une précaution utile pour quiconque veut éviter les mauvaises surprises, particulièrement lorsqu’il passe d’un simple suivi à une opération plus engageante.
La version actuelle est la 10.153.1 et le système minimal indiqué est Android 9. Le logiciel a été lancé le 1 juin 2015 et son classement d’âge est PEGI 3. Pour décider si l’expérience vous convient, je regarderais moins ces repères que votre appareil, votre confort avec une interface financière dense et la fréquence à laquelle vous comptez réellement utiliser les outils proposés.
À qui je la conseillerais, et à qui je proposerais autre chose
Je conseillerais Revolut à une personne qui aime piloter ses finances depuis son téléphone, souhaite réunir plusieurs usages et accepte de prendre un peu de temps pour comprendre l’organisation. L’application peut aussi convenir à ceux qui veulent associer le suivi de leurs dépenses à une démarche d’épargne, à condition de garder leurs objectifs distincts et de ne pas se sentir obligés d’explorer chaque rubrique.
Je serais plus réservé pour une personne qui a besoin d’une interface très dépouillée, qui a du mal avec les gestes tactiles ou qui veut effectuer des opérations importantes dans des environnements bruyants et pressés. Si l’accessibilité pratique de chaque étape est déterminante, le bon choix est celui que l’on peut utiliser sans effort excessif, pas celui qui réunit le plus de fonctions. Une autre application ou le service bancaire habituel peut alors être un meilleur point d’appui.
En définitive, je vois Revolut comme un outil mobile polyvalent dont l’intérêt dépend de la manière dont on l’apprivoise. Sa force est de rapprocher plusieurs aspects de la gestion financière ; son compromis est une interface qui peut demander davantage d’attention qu’un outil spécialisé. Je commencerais par une tâche simple, comme revoir ses dépenses, puis j’ajouterais les autres usages uniquement s’ils répondent à un besoin réel. Pour les lecteurs qui peuvent naviguer confortablement et préfèrent garder leurs finances à portée de main, c’est une option convaincante ; pour ceux qui privilégient la simplicité ou un accompagnement plus classique, mieux vaut comparer avant d’en faire son outil principal.
Ce que nous aimons
- Les notifications signalent rapidement les paiements effectués.
- Les cartes virtuelles ajoutent une protection pour les achats en ligne.
- Les virements entre utilisateurs Revolut sont pratiques.
- Le suivi des dépenses aide à repérer ses habitudes d’achat.
- L’application permet de bloquer une carte depuis le téléphone.
Ce qui pourrait être amélioré
- La vérification d’identité peut prendre du temps.
- Certaines opérations entraînent des frais selon l’offre choisie.
- Le service client est parfois difficile à joindre rapidement.
- Les taux de change avantageux peuvent être soumis à des limites.
- Un accès Internet est nécessaire pour gérer la plupart des opérations.